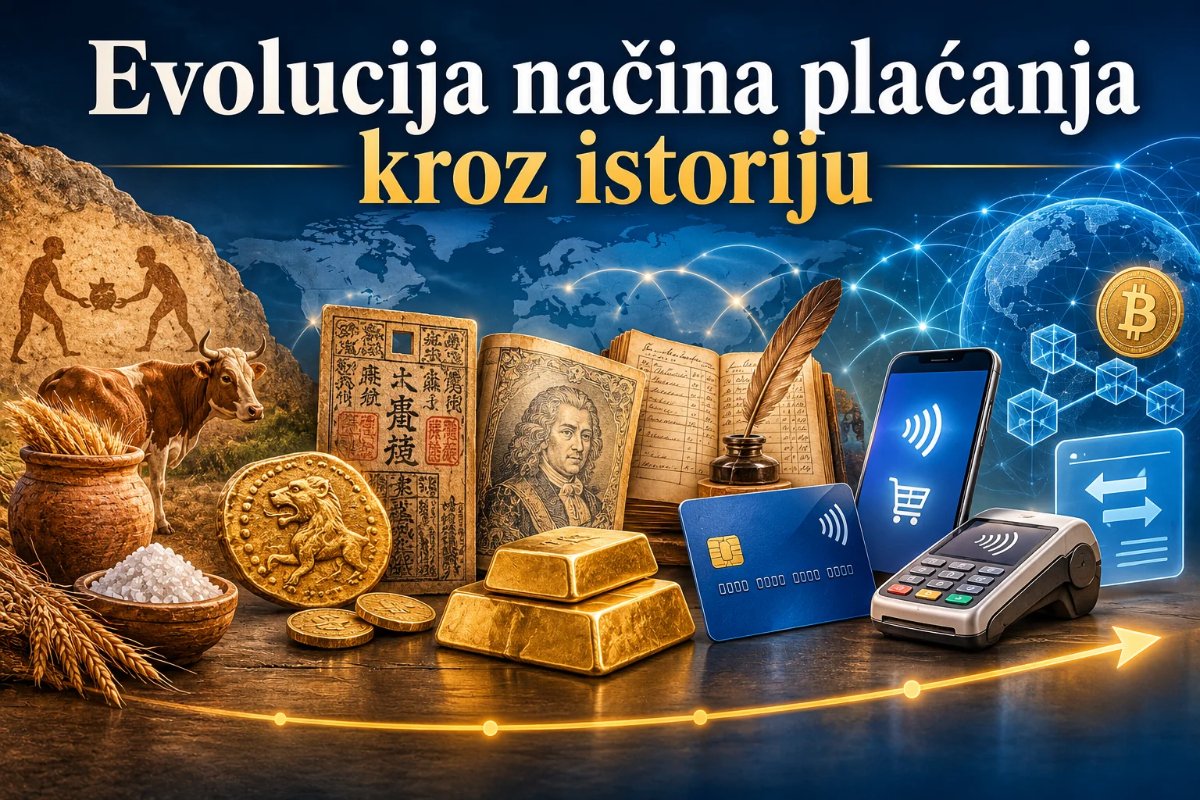
Nekada se novac brojao, prebrojavao i čuvao u novčaniku. Danas se često nalazi na kartici, u mobilnoj aplikaciji ili digitalnom novčaniku, a kupovina se završava pre nego što stignemo da proverimo koliko smo zapravo potrošili. Razvoj načina plaćanja promenio je svakodnevni život, ali je otvorio i nova pitanja o kontroli troškova, bezbednosti i finansijskoj samostalnosti.
Zamislimo kupovinu pre nekoliko decenija. Novčanik se otvara, novčanice se prebrojavaju, kusur se vraća, a račun se pažljivo stavlja u torbu. Danas je dovoljno prisloniti karticu ili telefon, čuti kratak zvučni signal i nastaviti dalje. Čitav proces traje nekoliko sekundi, a novac koji smo potrošili često ne vidimo ni u jednom fizičkom obliku.
Promenio se način plaćanja, ali i odnos prema novcu. Nekada je gotovina bila neposredan podsetnik na potrošnju. Kada novčanice nestanu iz novčanika, lako je primetiti koliko je ostalo. Kod digitalnog plaćanja taj osećaj može biti slabiji, jer se transakcije odvijaju gotovo neprimetno.
Od trampe do novčanika
Ljudi su mnogo pre pojave kovanog novca razmenjivali dobra i usluge. U različitim zajednicama vrednost su predstavljali stoka, žitarice, so, metali i drugi proizvodi. Kasnije su standardizovane metalne kovanice olakšale trgovinu, jer više nije bilo potrebno za svaku razmenu posebno određivati količinu i vrednost metala.
Papirni novac, banke, čekovi i platne kartice postepeno su promenili svakodnevno rukovanje novcem. U Evropi su prve prave bankarske novčanice izdate u Švedskoj 1661. godine, dok je širenje kartica sredinom 20. veka označilo početak nove potrošačke navike.
Danas se novac sve češće koristi bez fizičkog kontakta sa novčanicama i kovanicama. Mobilno bankarstvo, beskontaktne kartice, QR kodovi i elektronski novčanici omogućavaju da račune platimo kod kuće, kupujemo preko interneta ili obavimo transakciju dok čekamo u redu.
Praktičnost koja zahteva kontrolu
Digitalno plaćanje ima brojne prednosti. Ne moramo da nosimo veću količinu gotovine, transakcije se lakše evidentiraju, a pregled računa i troškova dostupan je u mobilnoj aplikaciji. Za mnoge žene koje svakodnevno usklađuju posao, porodicu, kupovinu i druge obaveze, ovakva jednostavnost može predstavljati značajnu uštedu vremena.
Ipak, praktičnost ne znači automatski i bolju kontrolu novca. Kada plaćanje postane gotovo neprimetno, lakše je izgubiti pregled nad sitnim, ponavljajućim troškovima. Pretplate, kupovine jednim klikom i odložena plaćanja mogu stvoriti utisak da trošimo manje nego što zaista trošimo.
Zato digitalna finansijska pismenost postaje jednako važna kao i poznavanje osnovnih bankarskih usluga. Potrebno je redovno proveravati izvode, pratiti ponavljajuće naplate, postavljati limite i razumeti uslove korišćenja kartica i digitalnih novčanika.
Bezbednost više nije samo pitanje novčanika
Nekada je najveća briga bila da ne izgubimo novčanik ili da nam neko ne ukrade gotovinu. Danas se tome pridružuju krađa podataka, lažne poruke banaka, phishing, zloupotreba kartica i prevare putem društvenih mreža.
Zbog toga je važno koristiti zvanične aplikacije banaka, ne otkrivati PIN i jednokratne kodove, ne otvarati sumnjive linkove i uključiti obaveštenja o transakcijama. Banka nikada ne bi trebalo da traži od korisnika da joj putem poruke dostavi lozinku ili kod za potvrdu plaćanja.
Posebnu pažnju treba obratiti na kupovinu preko nepoznatih internet prodavnica i ponude koje deluju suviše dobro da bi bile istinite. Brzina digitalnog plaćanja ne sme da zameni oprez.
Finansijska samostalnost u digitalnom dobu
Mogućnost da samostalno upravljamo računom, plaćamo račune, štedimo i pratimo troškove važan je deo finansijske samostalnosti. Digitalni alati mogu to da olakšaju, ali samo ako korisnik zna kako da ih koristi i razume svoja prava.
Važno je i da digitalizacija ne isključi one koji ne koriste pametne telefone, nemaju stabilan pristup internetu ili se ne osećaju sigurno u radu sa aplikacijama. Gotovina i dalje ima svoju ulogu, a dostupnost različitih načina plaćanja važna je za ravnopravno učešće svih građana u ekonomskom životu.
Od novčanika do mobilnog telefona prešli smo dug put. Danas novac može da promeni vlasnika bez ijedne novčanice, ali odgovornost za potrošnju i dalje ostaje u našim rukama. Tehnologija može da olakša plaćanje, ali ne može umesto nas da odluči šta možemo da priuštimo.